Von: importer
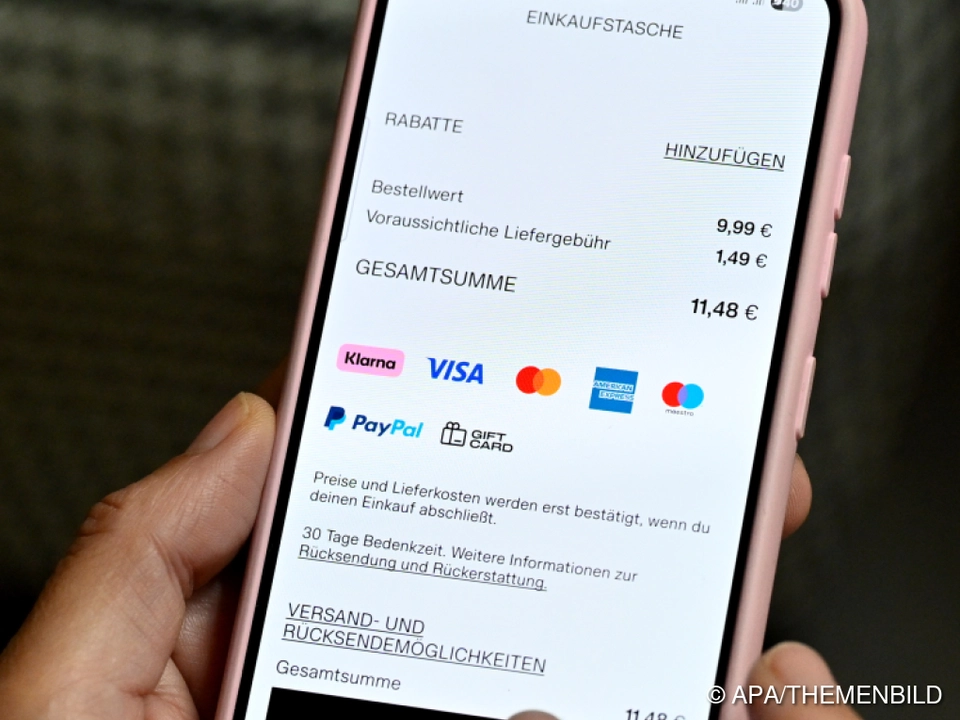
Die EU-Verbraucherkreditrichtlinie und das nationale Verbraucherkredit-Gesetz sind am Freitag in Kraft getreten. Um Konsumentinnen und Konsumenten besser vor Überschuldung zu schützen, gelten ab sofort für Verbraucherkredite strengere Regeln. Bei Kleinkrediten und kostenlosen Finanzierungen ist nun auch eine verpflichtende Bonitätsprüfung notwendig. Betroffen sind Kleinkredite unter 200 Euro, “Buy Now Pay Later”-Angebote und Null-Prozent-Finanzierungen.
“Ein flächendeckendes Ende von ‘Buy now, pay later’ erwarten wir aber nicht”, sagte Handelsverband-Geschäftsführer Rainer Will zur APA. Auch die Wirtschaftskammer erwartet einen Rückgang der “Buy Now Pay Later”-Option bei Händlern. “Für jene Handelsunternehmen, die Teilzahlungen oder Ähnliches selbst und nicht über Drittanbieter wie z. B. Klarna anbieten, werden die gesetzlichen Neuerungen natürlich mit einem erheblichen Mehraufwand verbunden sein, vor allem mit zusätzlicher Bürokratie”, hieß es von der WKÖ zur APA. Es sei zu erwarten, “dass etliche dieser Unternehmen bestimmte Zahlungsformen nicht mehr anbieten werden (können)”. Die Wirtschaftskammer zeigt sich mit der Umsetzung der Richtlinie in nationales Recht aber zufrieden. Das neue Regelwerk sei “für einige Unternehmen natürlich mit Mehraufwand verbunden, aber allzu überbordende Regulierungen und Verpflichtungen konnten abgewendet werden”.
Klarna-Kunden müssen Einnahmen und Ausgaben offenlegen
Um beispielsweise künftig den schwedischen Bezahldienst Klarna zu nutzen, müssen Kunden ihre monatlichen Einnahmen und Ausgaben offenlegen. Klarna ist bekannt für seine “in bis zu 30 Tagen bezahlen”-Option. Konsumenten können damit bei Online-Händlern auf Rechnung einkaufen und die Ware erst nach Erhalt bezahlen. Wegen der EU-Verbraucherkreditrichtlinie müssen Verbraucher bei Klarna künftig einen Budgetcheck machen, um weiter den Bezahldienst verwenden zu können. “Beantworte ein paar Fragen zu deinem Einkommen und Ausgaben”, heißt es dazu in der Klarna-Smartphone-App. Der Bezahldienst begrüßt die neuen Vorschriften. “Sie sorgen für mehr Transparenz und Schutz für die Kunden und schaffen gleiche Wettbewerbsbedingungen für alle Anbieter”, erklärte Klarna auf APA-Anfrage. Wie sich die strengeren Regeln auf die Geschäftsentwicklung auswirken werden, kommentierte Klara nicht.
“Ist die Bonität schlecht oder bestehen Zweifel daran, ob der Kredit zurückgezahlt werden kann, darf er nicht vergeben werden”, hieß es von den Konsumentenschützern der Arbeiterkammer. Das Verbraucherkredit-Gesetz beinhaltet laut AK auch bessere Informationspflichten bei variabel verzinsten Krediten und ein Verbot von Haustürgeschäften, bei denen etwa ältere Menschen “in überteuerte, kreditfinanzierte Geschäfte gedrängt wurden”. Außerdem müssten Banken künftig bei Zahlungsverzug frühzeitig und einzelfallbezogen Maßnahmen anbieten.
Verbraucherkredite in Höhe von 22,5 Mrd. Euro
Ende 2025 waren laut FMA bei österreichischen Kreditinstituten Verbraucherkredite in Höhe von 22,5 Mrd. Euro aushaftend. Das Volumen sei gegenüber dem Jahr davor um 6,8 Prozent gestiegen und wachse seit 2023 kontinuierlich, so die Finanzmarktaufseher. Die Finanzmarktaufsicht erhält nach eigenen Angaben nun erstmals “spezifische Kompetenzen”, um die Vergabe von Verbraucherkrediten durch Banken zu beaufsichtigen.
Der Bankberater zeb sieht in den Neuerungen aber keine reine Belastung für die Institute. “Das neue Verbraucherkreditgesetz kann zum Modernisierungstreiber werden, wenn Banken die Anforderungen in digitale Workflows übersetzen, statt zusätzliche manuelle Kontrollen auf bestehende Prozesse zu setzen – auch vor dem Hintergrund steigender Kundenerwartungen”, sagte Andreas Sumper, Partner bei dem Bankberater zeb Österreich, kürzlich im Gespräch mit der APA.





Aktuell sind 0 Kommentare vorhanden
Kommentare anzeigen